آنچه در این مطلب می خوانید:
آیا میدانید، چطور هزینههای غیرمستقیم پروژه را در قیمت نهایی محاسبه کنیم؟ پاسخ این سؤال در تعریف ضریب هزینههای بالاسری نهفته است.
اگر میخواهید بدانید ضریب بالاسری چیست و روش محاسبه آن چگونه است؟ در این مقاله از مجله هزاره با مفهوم هزینه و ضریب بالاسری و انواع آن در فهرستبها آشنا میشوید. سپس فرمول، اجزای آنالیز و نحوه اعمال ضریب بالاسری در برآورد را بررسی میکنیم تا شما با محدودیتهای اعمال این ضریب و نکات مهم تعیین آن در مناقصات آشنا شوید.
تعریف ضریب و هزینه بالاسری
هزینههای بالاسری؛ به مجموعه هزینههای غیرمستقیمی گفته میشود که برای پیشبرد و اداره پروژه ضروری هستند، اما مستقیماً به یک فعالیت اجرایی خاص تعلق نمیگیرند. در حالیکه،ضریب بالاسری عددی است که در مجموع هزینههای مستقیم پروژه ضرب میشود تا کلیه هزینههای غیرمستقیم پیمانکار جبران گردد.
در واقع، تفاوت ضریب و هزینه بالاسری در این است که هزینه بالاسری، مخارج واقعی و غیرمستقیم پروژه است، اما ضریب بالاسری، ابزار محاسباتی برای لحاظ کردن این هزینهها در مبلغ پروژه است.
انواع هزینههای بالاسری
هزینههای بالاسری در پروژهها به دو دسته بالاسری عمومی و بالاسری کار تقسیم میشوند. هزینههای عمومی به مخارج اداره کلی سازمان و دفتر مرکزی مربوط میشوند و مستقیماً به یک پروژه خاص اختصاص ندارد. این هزینهها معمولا شامل، حقوق کارکنان، بیمه و مزایای آنها، اجاره و هزینههای جاری هستند. در مقابل هزینههای بالاسری کار مستقیماً به یک پروژه مشخص تعلق دارند.
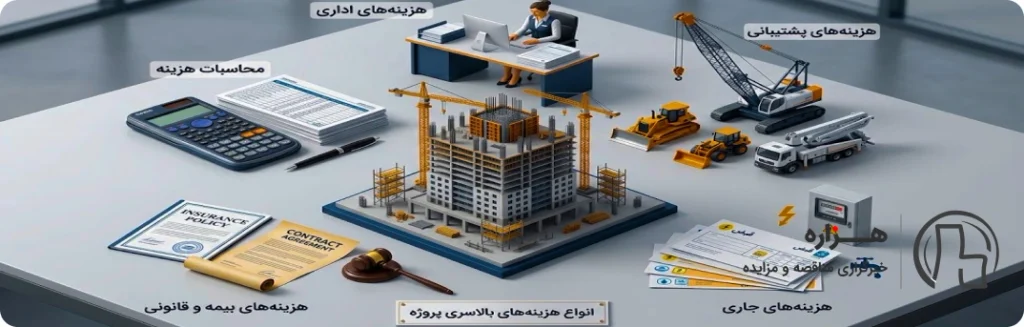
برای درک بهتر تفاوت هزینههای بالاسری عمومی و بالاسری کار، میتوانید جدول زیر را بررسی کنید.
| معیار | هزینه بالاسری عمومی | هزینه بالاسری کار |
| ارتباط با پروژه | مربوط به اداره کلی شرکت است | مستقیماً به یک پروژه مشخص مربوط است |
| حل ایجاد هزینه | دفتر مرکزی و بخشهای ستادی | کارگاه و فرآیند اجرای قرارداد |
| نحوه تخصیص | بین پروژههای مختلف شرکت تقسیم میشود | برای همان پروژه منظور میشود |
| نمونه هزینهها | حقوق ستادی، اجاره دفتر، هزینههای اداری | ضمانتنامه، هزینه کارگاه، آزمایش و مدارک فنی |
انواع ضرایب بالاسری در فهرست بها
ضرایب بالاسری پایه در فهرستبها بر اساس نوع پروژه و روش واگذاری پیمان به ۴ دسته تقسیم میشوند. از نظر نوع پروژه، این دستهها شامل ضریب بالاسری پروژههای عمرانی و غیرعمرانی هستند و از نظر روش واگذاری نیز به ضریب بالاسری مناقصه و ترک تشریفات تفکیک میشوند.
اگر به دنبال انواع ضریب بالاسری در فهرست بها پروژهها و مناقصات هستید، میتوانید جدول زیر را بررسی کنید:
| نوع پروژه | روش واگذاری | ضریب بالاسری پایه |
| عمرانی | مناقصه | معادل ۱.۳۰ (حدود ۳۰ درصد) |
| عمرانی | ترک تشریفات | معادل ۱.۲۰ (حدود ۲۰ درصد) |
| غیرعمرانی | مناقصه | معادل ۱.۴۱ (حدود ۴۱ درصد) |
| غیرعمرانی | ترک تشریفات | معادل ۱.۳۰ (حدود ۳۰ درصد) |
فرمول محاسبه ضریب بالاسری
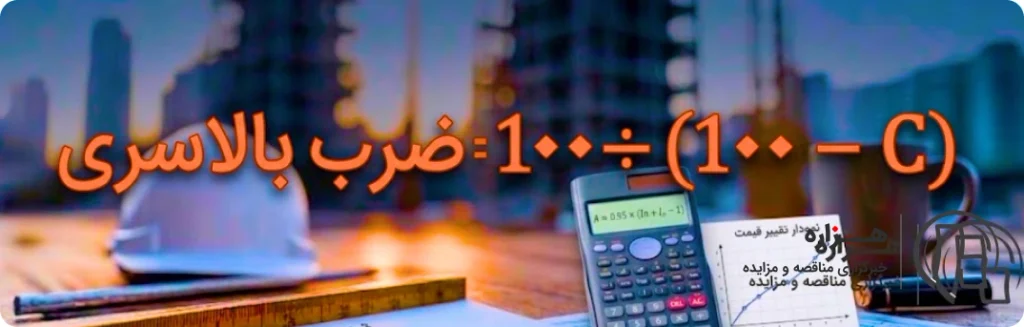
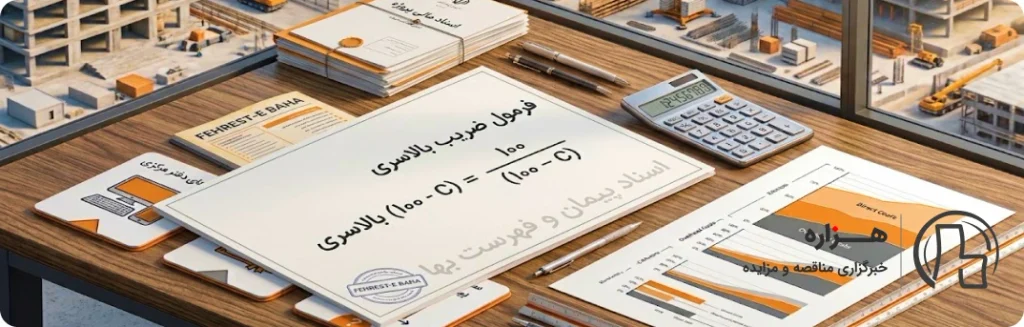
در یک پروژه برای جبران تمامی هزینههای غیرمستقیم، از ضریب بالاسری استفاده میشود. روش محاسباتی این ضریب در پروژههای عمرانی و غیرعمرانی یکسان است. به عبارتی، فرمول پایه و رسمی ضریب بالاسری عبارتنداز:
ضریب بالاسری = ۱۰۰ ÷ (۱۰۰ – C)
در فرمول ضریب بالاسری، C نشاندهنده درصد مجموع هزینههای غیرمستقیم نسبت به هزینههای مستقیم پروژه است.
روش محاسبه ضریب بالاسری
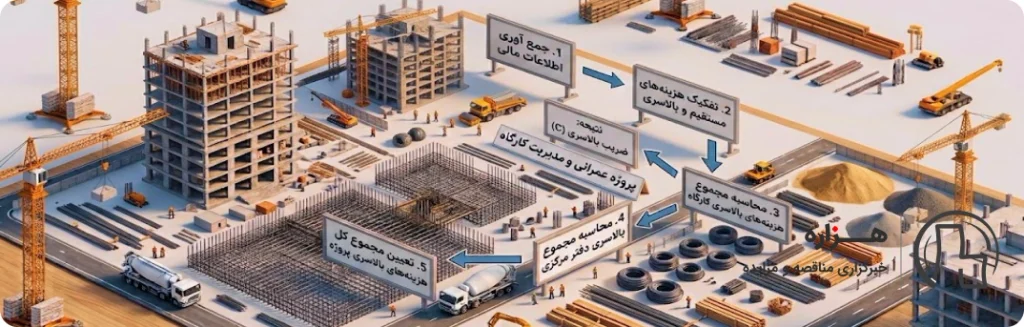
هنگام محاسبه ضریب بالاسری، کافی است هزینههای مستقیم و غیرمستقیم پروژه را مشخص کنید و سپس درصد C را در فرمول اصلی قرار دهید. به بیان ساده اگر به دنبال ارائه یک پیشنهاد قیمت رقابتی در مناقصات هستید، ابتدا باید ۴ گام عملی زیر را برای محاسبه ضریب بالاسری انجام دهید:
- برآورد هزینههای مستقیم: محاسبه و جمعآوری کامل هزینههای مصالح، دستمزد، ماشینآلات و حملونقل پروژه
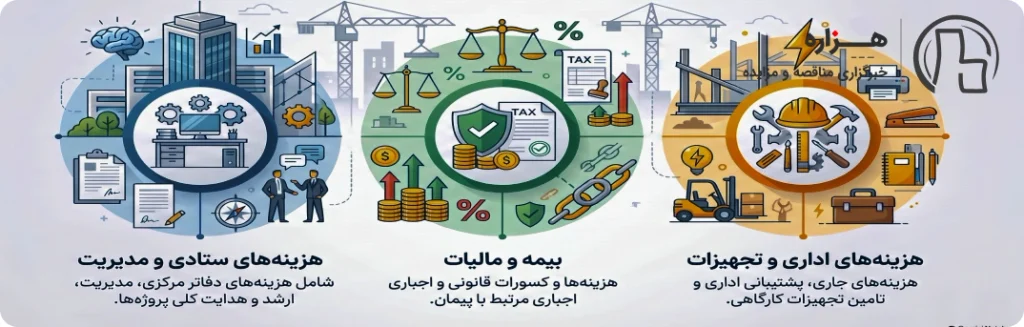
- برآورد دقیق هزینههای غیرمستقیم: هزینههای ستادی و هزینههای کارگاهی
- محاسبه درصد C: تقسیم مجموع هزینههای غیرمستقیم به کل هزینههای مستقیم پروژه برای به دست آوردن عدد C
- جایگذاری در فرمول: قرار دادن درصد C واقعی در فرمول ۱۰۰۱۰۰-C جهت استخراج ضریب بالاسری اختصاصی شرکت
اجزای اصلی آنالیز ضریب بالاسری
آنالیز ضریب بالاسری شامل هزینههای غیرمستقیمی است که در اجرای پروژه باید در نظر گرفته شوند. با بررسی جدول زیر، میتوانید با مهمترین اجزای اصلی آنالیز ضریب بالاسری آشنا شوید:
| اجزای آنالیز بالاسری | شامل موارد | درصد تقریبی |
| هزینههای دفتر مرکزی (عمومی) | حقوق پرسنل، اجاره دفتر، هزینههای اداری | معمولا حدود ۲.۵ درصد |
| هزینههای مستمر کارگاه | هزینههای جاری و مستقیمِ مرتبط با اداره کارگاه | معمولا حدود ۸ درصد |
| سود پیمانکار | بازده مورد انتظار پیمانکار | معمولا حدود ۸ درصد |
| مالیات و عوارض | مالیات و عوارض مرتبط با قرارداد | حدود ۲ تا ۳ درصد |
| هزینه بیمه و ضمانتنامهها | بر اساس نوع قرارداد | متغییر |
| هزینههای جانبی و آزمایشگاه | هزینه خدمات آزمایشگاهی و صندوق کارآموزی | هرکدام حدود ۰.۲ درصد |
مثال محاسبه و اعمال ضریب بالاسری در برآورد
فرض کنید برآورد هزینههای مستقیم در یک پروژه عمرانی مناقصهای، دقیقاً ۱ میلیارد تومان برآورد شده است. برای اداره این پروژه، هزینههای غیرمستقیم دیگری وجود دارند که همان هزینههای بالاسری هستند و به روش زیر محاسبه میشوند:
- جمع هزینههای مستقیم (پایه): ۱,۰۰۰,۰۰۰,۰۰۰ تومان
- ضریب بالاسری (طرح عمرانی): ۱٫۳۰
- فرمول محاسباتی:مبلغ کل با احتساب بالاسری=هزینههای مستقیم×ضریب بالاسری
- نتیجه: ۱٬۰۰۰٬۰۰۰٬۰۰۰ × ۱٫۳۰ = ۱٬۳۰۰٬۰۰۰٬۰۰۰ تومان
به بیان ساده،مبلغ اضافه شده به عنوان بالاسری در این پروژه ۳۰۰,۰۰۰,۰۰۰ تومان است که شامل سود، هزینههای دفتری، بیمه و… میشود.
عوامل موثر بر هزینه ها و ضریب بالاسری
در آنالیز مالی مناقصات، ضریب بالاسری یک عدد ثابت و غیرقابلتغییر نیست. برآورد هزینههای بالاسری و تعیین ضریب واقعی شرکت به عوامل مختلفی بستگی دارد که شناخت آنها از ضرر پیمانکار جلوگیری میکند
مهمترین عوامل مؤثر بر هزینهها و ضریب بالاسری عبارتاند از:
- نوع پروژه (عمرانی یا غیرعمرانی)
- نحوه واگذاری پیمان (مناقصه یا ترک تشریفات)
- مدت زمان اجرای پروژه (زمانبندی واقعی کارگاه)
- موقعیت جغرافیایی و محل اجرای پروژه
- تکالیف قانونی، مالیات و خدمات بانکی
- وجود یا عدم وجود تعدیل قیمتی در قرارداد
محدودیتهای اعمال ضریب بالاسری در پیشنهاد قیمت
پیمانکار برای رقابتیتر کردن پیشنهاد خود میتواند ضریب بالاسری را کاهش دهد. اما این کاهش باید مطابق ضوابط و محدودیتهای تعیینشده از سوی سازمان برنامه و بودجه باشد تا از ارائه قیمتهای غیرواقعی و زیان در اجرای پروژه جلوگیری شود. به طورکلی، مهمترین ضوابط و محدودیتهای اعمال ضریب بالاسری در پیشنهاد قیمت عبارتاند از:
- سقف تخفیف ضریب بالاسری: پیمانکار حداکثر میتواند ۱۰ درصد از ضریب بالاسری پایه تخفیف دهد.
- محدودیت افزایش ضریب پایه: پیمانکار نمیتواند ضریب بالاسری پایه را در جدول آنالیز افزایش دهد.
- الزام تکمیل جدول شماره ۶: در صورت اعمال تخفیف، تکمیل و ارائه جدول شماره ۶ آنالیز هزینههای بالاسری الزامی است.
- نحوه اعمال تخفیف در پرداختها: اثر تخفیف پیشنهادی پیمانکار از طریق ضریب پیمان در محاسبات نهایی پرداخت اعمال میشود.
نکات کلیدی تعیین ضریب بالاسری در مناقصات
تعیین دقیق ضریب بالاسری یکی از حساسترین مراحل در آنالیز قیمت و شرکت در مناقصات است. اشتباه در محاسبات این بخش میتواند، یک پیشنهاد قیمت موفق را به یک پیمان زیان ده تبدیل کند. پس پیش از ارائهی قیمت در مناقصات چه عمرانی و چه غیر عمرانی، مهمترین موارد زیر را بررسی کنید:
- ضریب پایه را مبنا قرار دهید، نه عدد نهایی: ضرایب ۱٫۳۰ و ۱٫۴۱ ضرایب پایه هستند و باید با ساختار هزینهای پروژه تطبیق داده شوند.
- مدت اجرای پروژه را در نظر بگیرید: هزینههای مستمر کارگاه با افزایش مدت اجرای پروژه بیشتر میشوند؛ بنابراین تأخیرهای احتمالی را در برآورد لحاظ کنید.
- هزینههای واقعی شرکت را محاسبه کنید: هزینههای دفتر مرکزی و کارگاه را بر اساس چارت سازمانی و شرایط واقعی پروژه برآورد کرده و درصد C را به دست آورید.
- محدودیت تخفیف را رعایت کنید: تخفیف ضریب بالاسری حداکثر ۱۰ درصد است و افزایش ضریب پایه نیز مجاز نیست.
- نوع پروژه و هزینه بیمه را بررسی کنید: تفاوت ضرایب بالاسری پروژههای عمرانی و غیرعمرانی تا حد زیادی به تفاوت هزینههای بیمه مربوط میشود.
- جدول آنالیز هزینههای بالاسری را کنترل کنید: پیش از ارائه پیشنهاد، ارقام و محاسبات جدول آنالیز را بررسی کنید.
- تجهیز و برچیدن کارگاه را جداگانه محاسبه کنید: به هزینه تجهیز و برچیدن کارگاه، ضریب بالاسری تعلق نمیگیرد و تجهیز کارگاه دارای ضریب مستقل خود است.
برای اطمینان از صحت محاسبات، فراموش نکنید ضرایب و سقف تخفیف را با آخرین بخشنامه ضریب بالاسری سازمان برنامه و بودجه و اسناد همان مناقصه تطبیق دهید.